Il creditore di un’impresa insolvente ha spesso già versato all’Erario l’IVA su fatture che non incasserà…
Credito al consumo, cambiano le regole: più tutele per i clienti, nuovi obblighi per banche e venditori

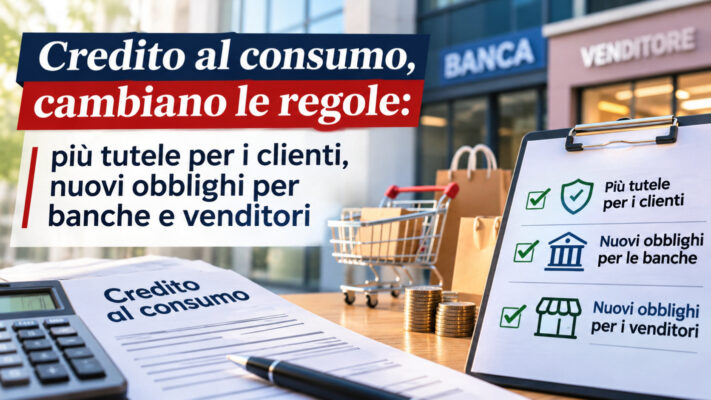
Il credito al consumo entra in una nuova fase. Le regole europee recepite in Italia ampliano le tutele per chi chiede un finanziamento e, allo stesso tempo, estendono gli obblighi a una platea molto più ampia di operatori: non soltanto banche e società finanziarie, ma anche piattaforme digitali, negozi, e-commerce e fornitori di beni e servizi.
Al centro della riforma c’è anche il Buy Now Pay Later, il “compra ora, paga dopo” che negli ultimi anni si è diffuso rapidamente soprattutto negli acquisti online.
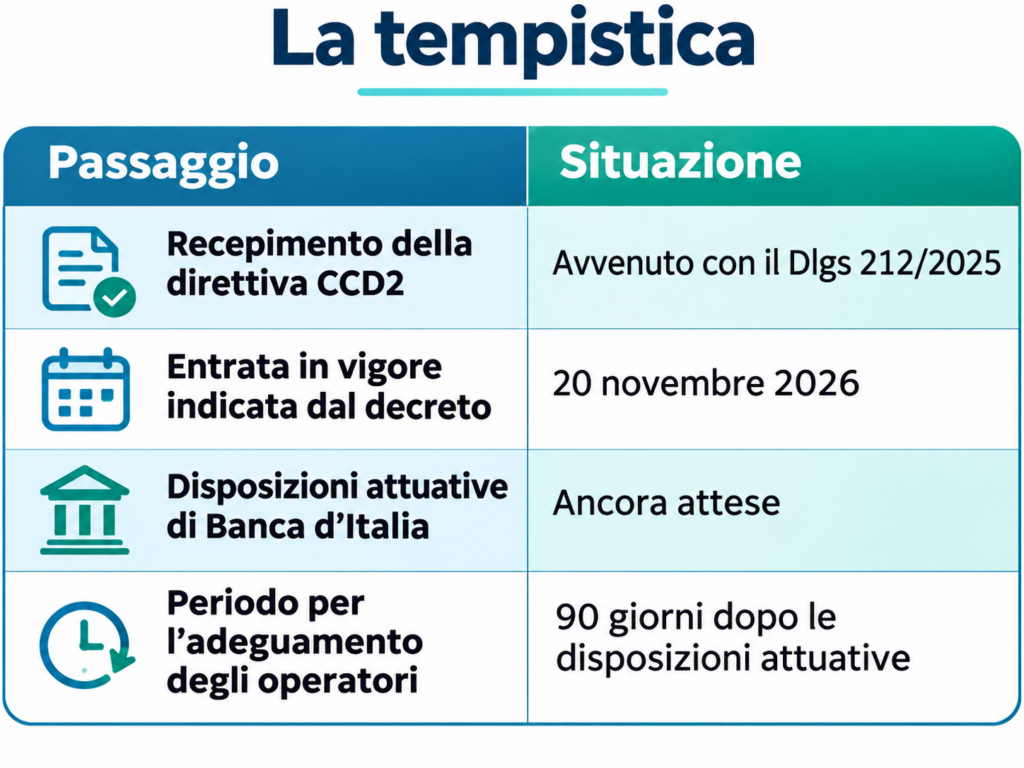
La nuova disciplina nasce dal decreto legislativo 212 del 2025, che ha recepito in Italia la direttiva europea CCD2 sul credito ai consumatori.
Quando partiranno davvero le nuove regole
Il decreto indica il 20 novembre 2026 come data di entrata in vigore della nuova disciplina. Ma questo non significa che tutte le novità diventino immediatamente operative.
Per la piena applicazione occorrerà attendere le disposizioni attuative della Banca d’Italia. Dopo la loro emanazione scatterà inoltre un periodo di 90 giorni per consentire agli operatori di adeguare procedure, contratti e sistemi.
Il rinvio operativo non è un dettaglio secondario. Le modifiche richieste sono numerose e riguardano non soltanto i contratti, ma anche pubblicità, procedure digitali, valutazione del cliente e rapporti tra venditori e finanziatori.
Il credito al consumo si allarga
Uno dei cambiamenti più importanti è l’ampliamento del perimetro della disciplina.
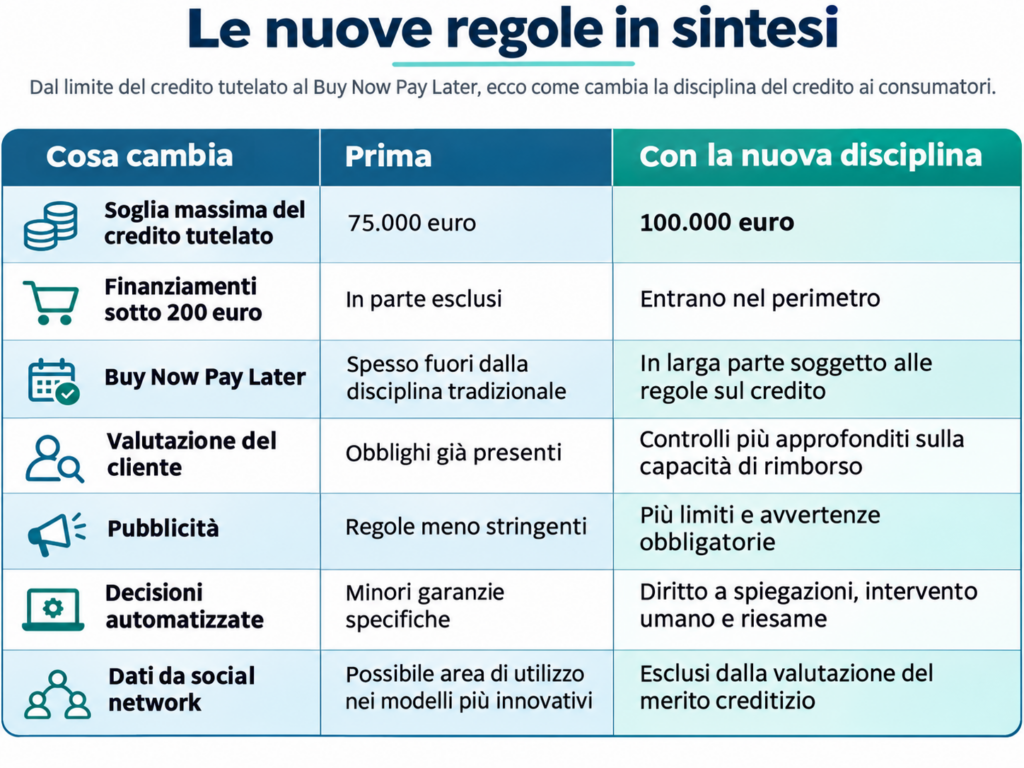
La soglia massima sale da 75 mila a 100 mila euro, ma la vera novità riguarda soprattutto le operazioni di importo ridotto.
Entrano infatti nella disciplina anche finanziamenti che in passato potevano rimanere esclusi, come quelli inferiori a 200 euro, alcune forme di credito gratuito e operazioni con commissioni di importo limitato da restituire entro pochi mesi.
È un cambiamento rilevante perché una parte consistente del credito al consumo riguarda proprio somme relativamente contenute.
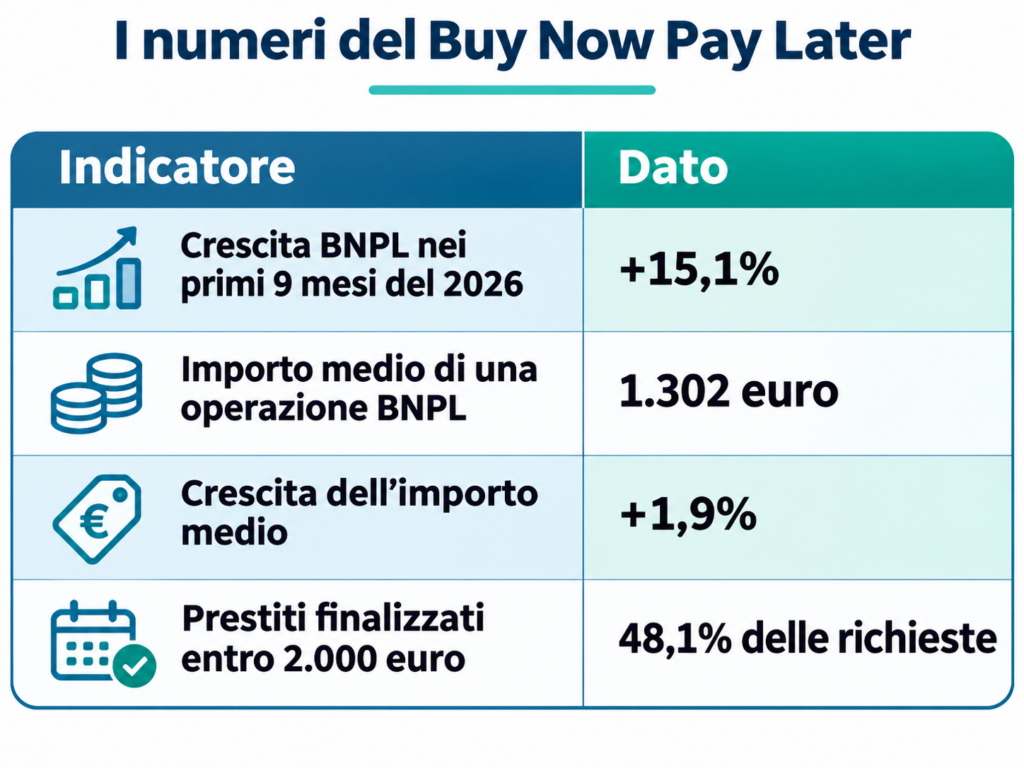
Secondo i dati riportati nell’articolo, il 48,1% delle richieste di prestiti finalizzati, tradizionali e Buy Now Pay Later, non supera i 2.000 euro.
Buy Now Pay Later, il vero cambio di passo
Il Buy Now Pay Later è probabilmente il settore sul quale la riforma avrà l’impatto più visibile.
Nei primi nove mesi del 2026 questa forma di finanziamento ha registrato una crescita del 15,1%, la più elevata tra le forme di prestito considerate. Nello stesso periodo l’importo medio delle operazioni BNPL è salito a 1.302 euro.
Con la nuova normativa, il BNPL entra in larga parte nella disciplina del credito ai consumatori e dovrà quindi rispettare maggiori obblighi di trasparenza e tutela.
Questo potrebbe rendere il processo di acquisto meno immediato rispetto a oggi, perché alcune operazioni dovranno essere accompagnate da adempimenti più simili a quelli previsti per un normale contratto di finanziamento.
Non tutte le dilazioni saranno trattate allo stesso modo
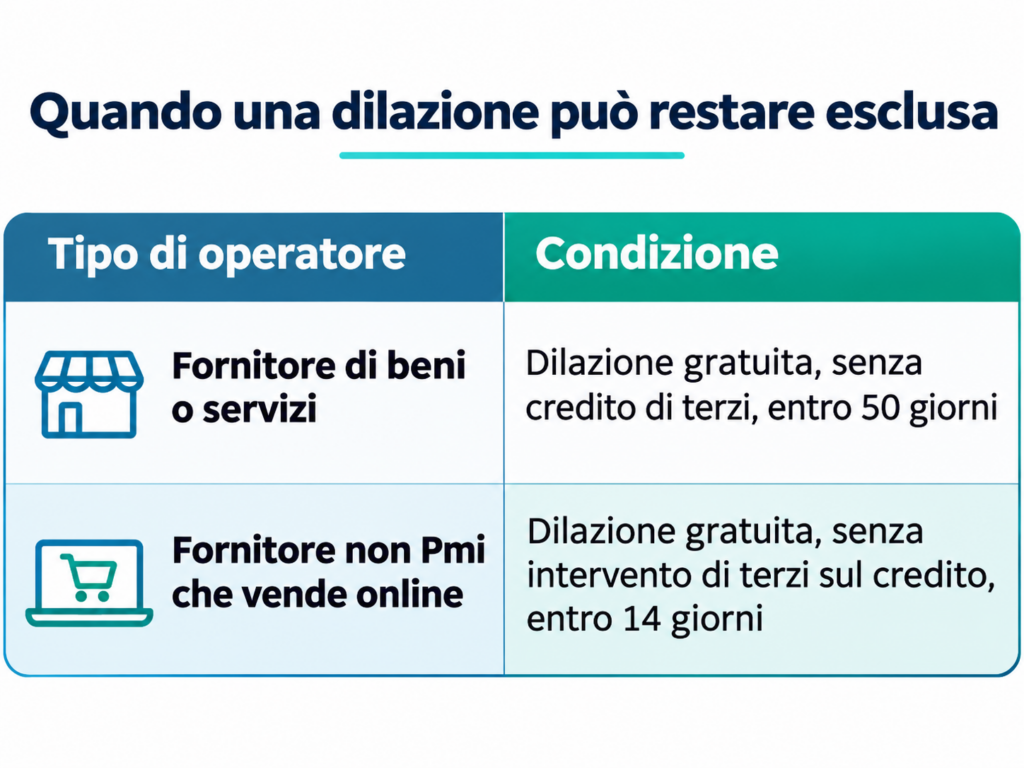
La normativa mantiene alcune esclusioni.
Per tutti i fornitori può restare fuori dalla disciplina la dilazione gratuita concessa direttamente, senza l’intervento di un finanziatore esterno, se il pagamento viene completato entro 50 giorni.
Per i fornitori non Pmi che vendono online ai consumatori, invece, l’esclusione è più limitata: la dilazione gratuita deve essere contenuta entro 14 giorni e non deve prevedere l’offerta o l’acquisto del credito da parte di soggetti terzi.
La distinzione sarà particolarmente importante per negozi online, grandi retailer e piattaforme digitali.
Più trasparenza nella pubblicità
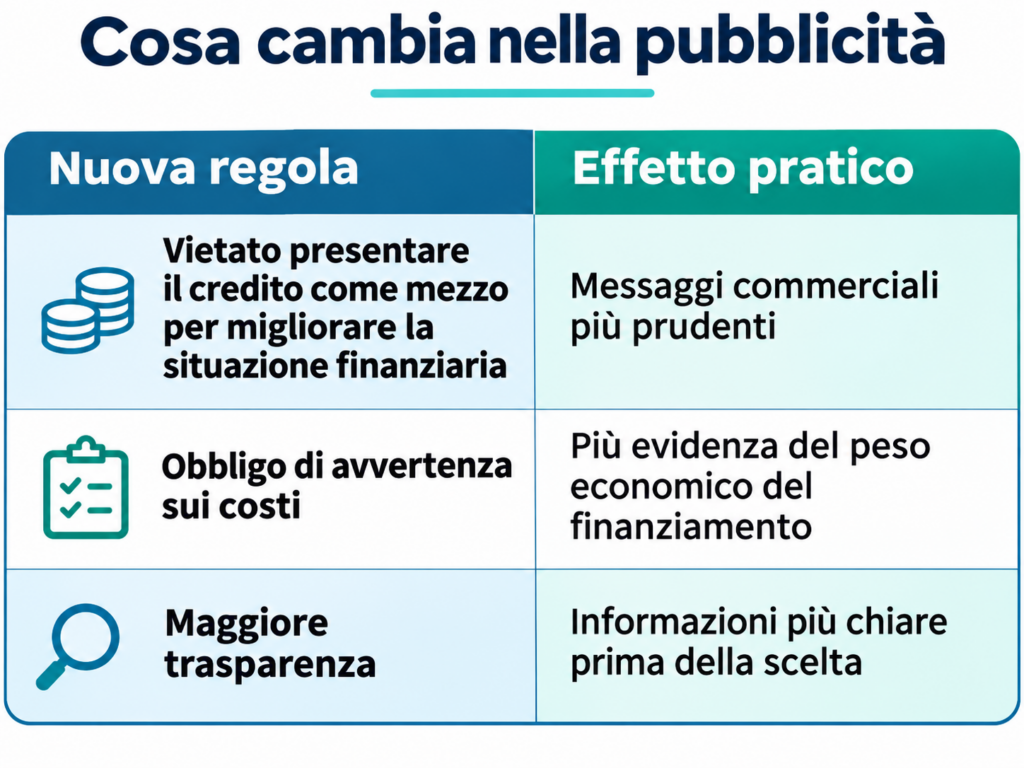
La riforma interviene anche sul modo in cui i finanziamenti vengono presentati al pubblico.
Le comunicazioni commerciali non potranno suggerire che ricorrere al credito migliori la situazione finanziaria o aumenti il tenore di vita del consumatore.
Dovrà inoltre comparire un’avvertenza chiara che ricordi che prendere in prestito denaro comporta dei costi.
Il credito non potrà essere “automatico”
Un’altra novità riguarda il consenso.
Il finanziamento non potrà essere concesso senza una richiesta esplicita del consumatore.
Nei processi digitali non sarà quindi possibile desumere il consenso da caselle già selezionate o da meccanismi automatici.
La modifica interessa direttamente i percorsi di acquisto online, dove la rapidità del checkout è spesso uno degli elementi centrali dell’esperienza del cliente.
Più informazioni prima della firma
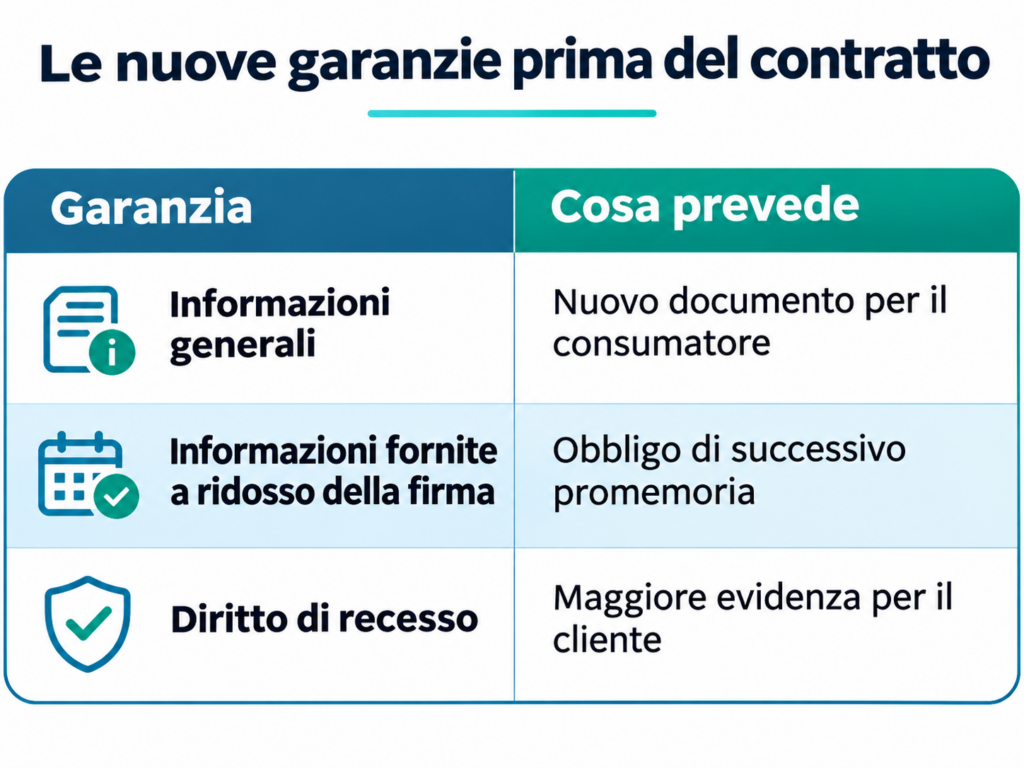
La nuova disciplina rafforza anche gli obblighi precontrattuali.
È previsto un nuovo documento denominato “Informazioni generali”, destinato a fornire al consumatore un quadro più chiaro prima della conclusione del finanziamento.
Se determinate informazioni vengono fornite meno di un giorno prima della stipula, dovrà inoltre essere inviato un promemoria relativo al diritto di recesso.
Più controlli sulla capacità di rimborso
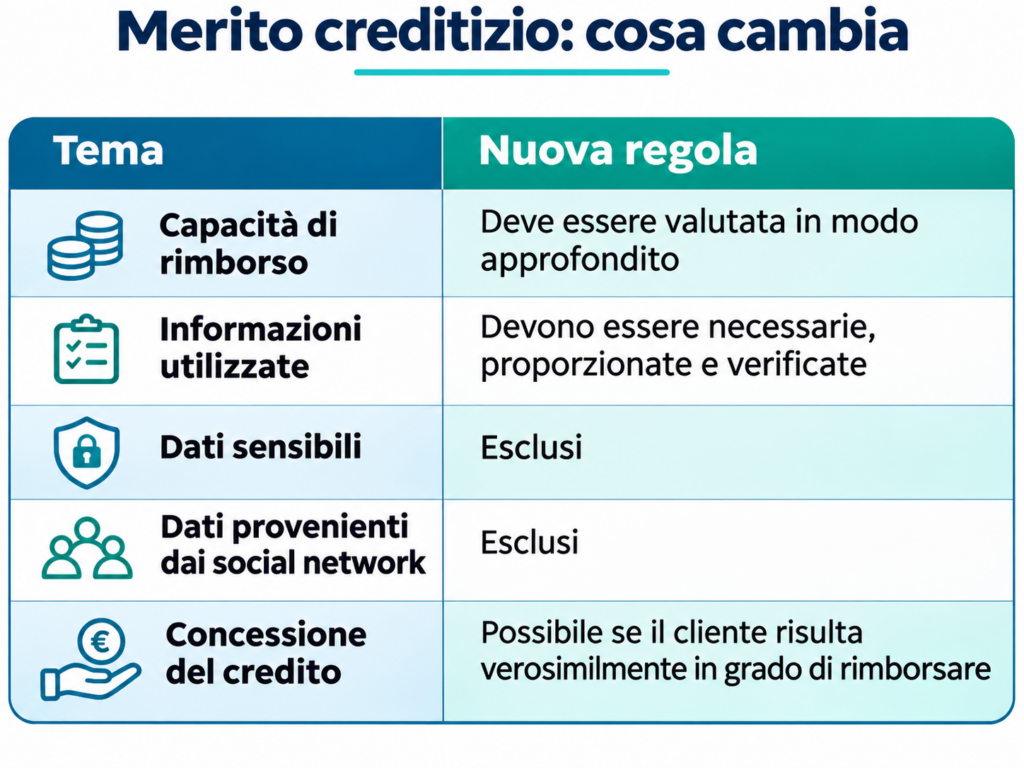
Il merito creditizio diventa uno dei punti centrali della riforma.
Prima di concedere il finanziamento, il creditore dovrà effettuare una valutazione approfondita, basata su informazioni necessarie, proporzionate e verificate.
Il credito potrà essere erogato soltanto quando la valutazione indichi che il consumatore sarà verosimilmente in grado di rispettare gli obblighi previsti dal contratto.
L’obiettivo è limitare il rischio di sovraindebitamento e rendere la concessione del credito più responsabile.
Stop ai dati dei social network
La normativa stabilisce anche limiti alle informazioni utilizzabili per valutare il cliente.
Sono escluse determinate categorie particolari di dati personali e, in modo esplicito, i dati ottenuti dai social network.
Algoritmi e decisioni automatizzate: arriva il diritto all’intervento umano
Un capitolo particolarmente importante riguarda l’utilizzo di sistemi automatizzati.
Se la valutazione del merito creditizio si fonda, anche soltanto in parte, sul trattamento automatizzato dei dati personali, il consumatore avrà diritto a maggiori garanzie.
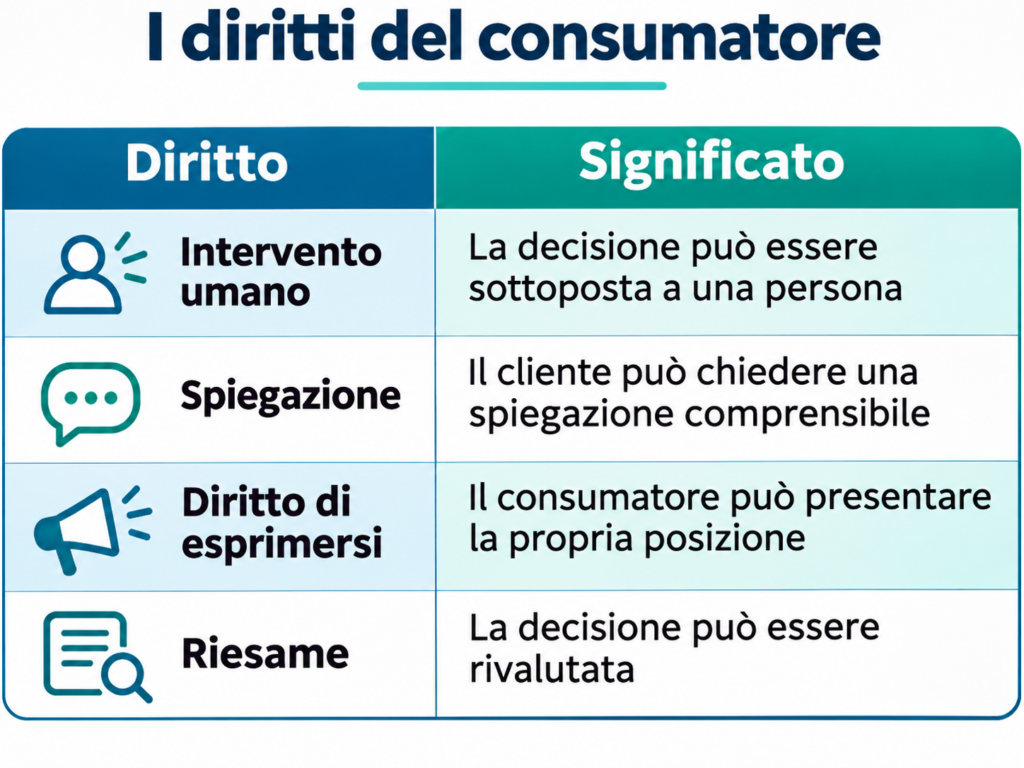
Si tratta di una novità importante soprattutto per banche digitali, fintech e operatori che utilizzano sistemi automatizzati per decidere rapidamente se concedere o meno un prestito.
La tecnologia potrà continuare a essere utilizzata, ma non dovrà trasformarsi in una “scatola nera” incomprensibile per il cliente.
Più trasparenza anche sulle offerte personalizzate
Se una proposta di credito viene personalizzata attraverso il trattamento automatizzato dei dati personali, il consumatore dovrà essere informato in modo chiaro.
La trasparenza, quindi, non riguarda soltanto la decisione finale sul finanziamento, ma anche la fase commerciale che precede la richiesta.
Limiti alla vendita abbinata
La nuova disciplina interviene anche sulla vendita congiunta di credito e altri prodotti.
Salvo specifiche eccezioni, non sarà possibile subordinare il finanziamento all’acquisto di altri beni o servizi.
Un caso particolare riguarda le polizze assicurative. Se una copertura è richiesta per ottenere il finanziamento, il cliente dovrà avere almeno tre giorni per confrontare offerte alternative.
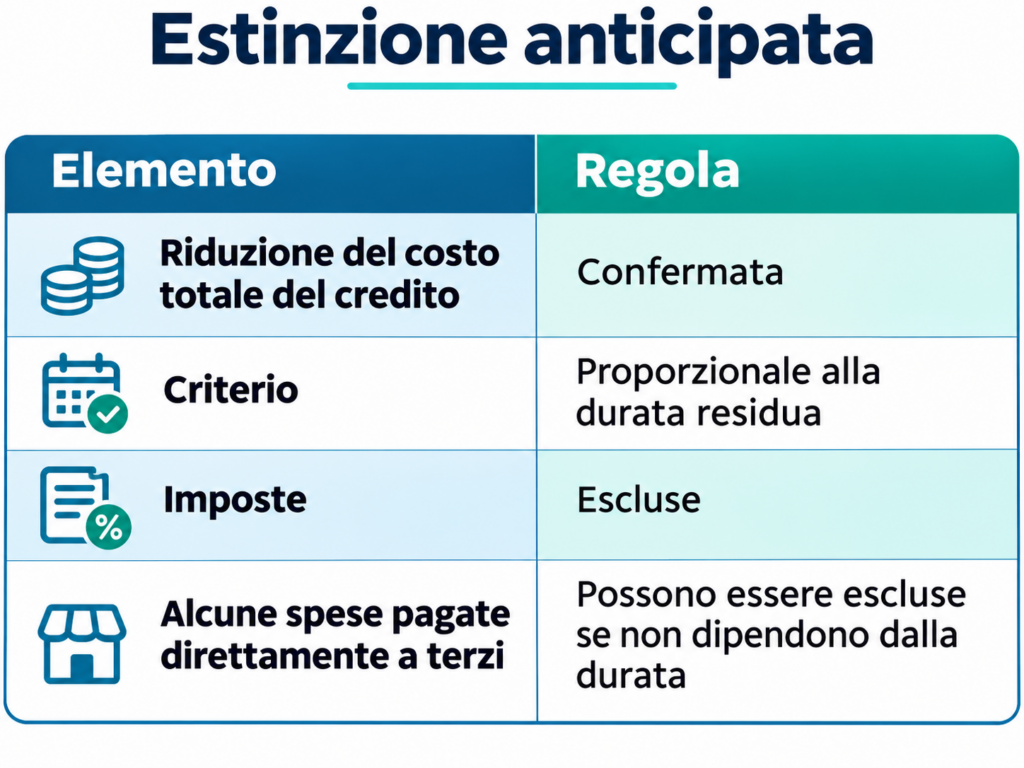
Estinzione anticipata, resta il diritto alla riduzione dei costi
La riforma conferma sostanzialmente il diritto del consumatore, in caso di estinzione anticipata, a ottenere una riduzione del costo totale del credito proporzionata alla durata residua del contratto.
Il principio resta quello già affermato dalla giurisprudenza europea con la sentenza Lexitor.
La nuova disciplina amplia però alcune voci escluse dal calcolo, tra cui determinate spese pagate direttamente dal consumatore a soggetti terzi e non collegate alla durata del contratto.
Non cambiano soltanto le regole per banche e finanziarie
Uno degli aspetti più rilevanti della riforma è che anche i venditori entrano più direttamente nel sistema del credito al consumo.
Un’impresa che concede direttamente una dilazione gratuita può assumere, nei casi previsti, il ruolo di creditore a titolo accessorio.
Chi invece presenta, propone o conclude un finanziamento concesso da un soggetto terzo per l’acquisto dei propri prodotti può operare come intermediario del credito a titolo accessorio.
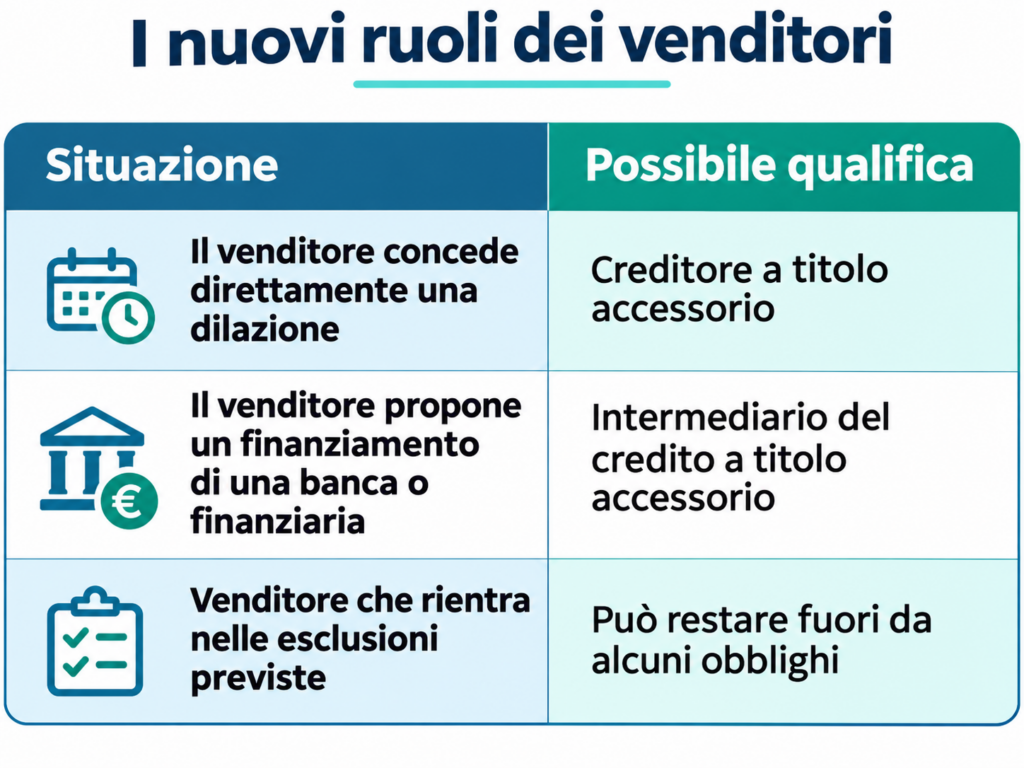
La distinzione interessa soprattutto e-commerce, concessionarie, negozi di elettronica, arredamento, retailer e imprese che propongono frequentemente pagamenti rateali.
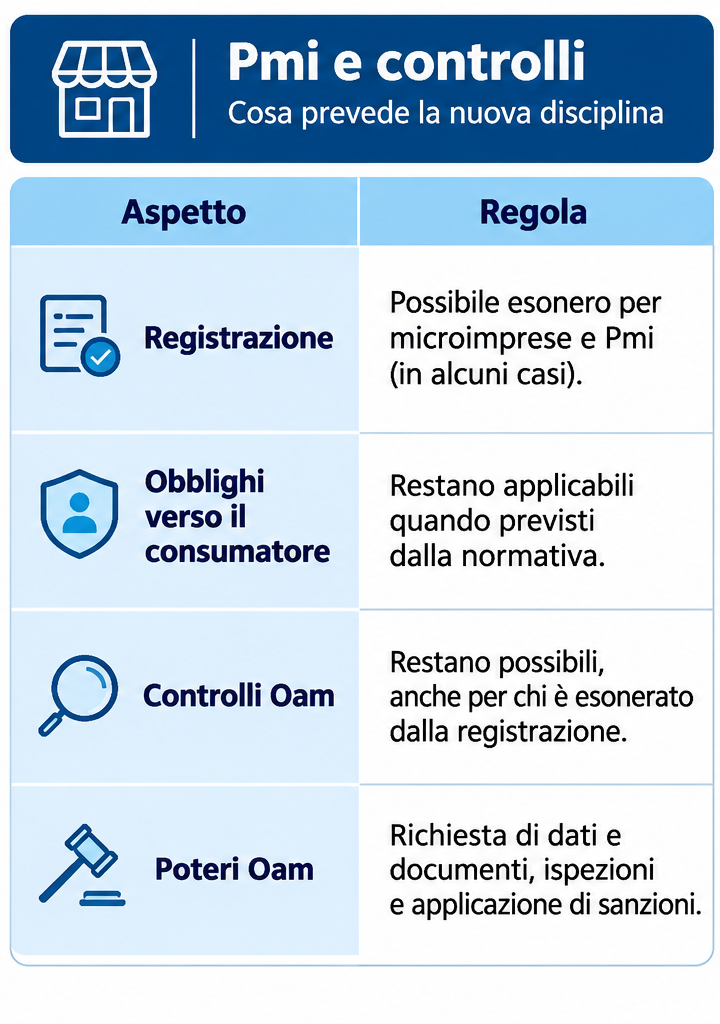
Pmi: esonero dalla registrazione non significa esonero dalle regole
L’articolo richiama anche il ruolo dell’Oam, l’Organismo degli agenti e dei mediatori.
Microimprese e Pmi possono essere esonerate dalla registrazione in alcuni casi, ma questo non significa che siano automaticamente escluse dalle tutele previste dalla normativa o dai controlli.
L’Oam dispone infatti di poteri di richiesta di documenti e informazioni, ispezione e sanzione.
Cosa dovranno cambiare le imprese
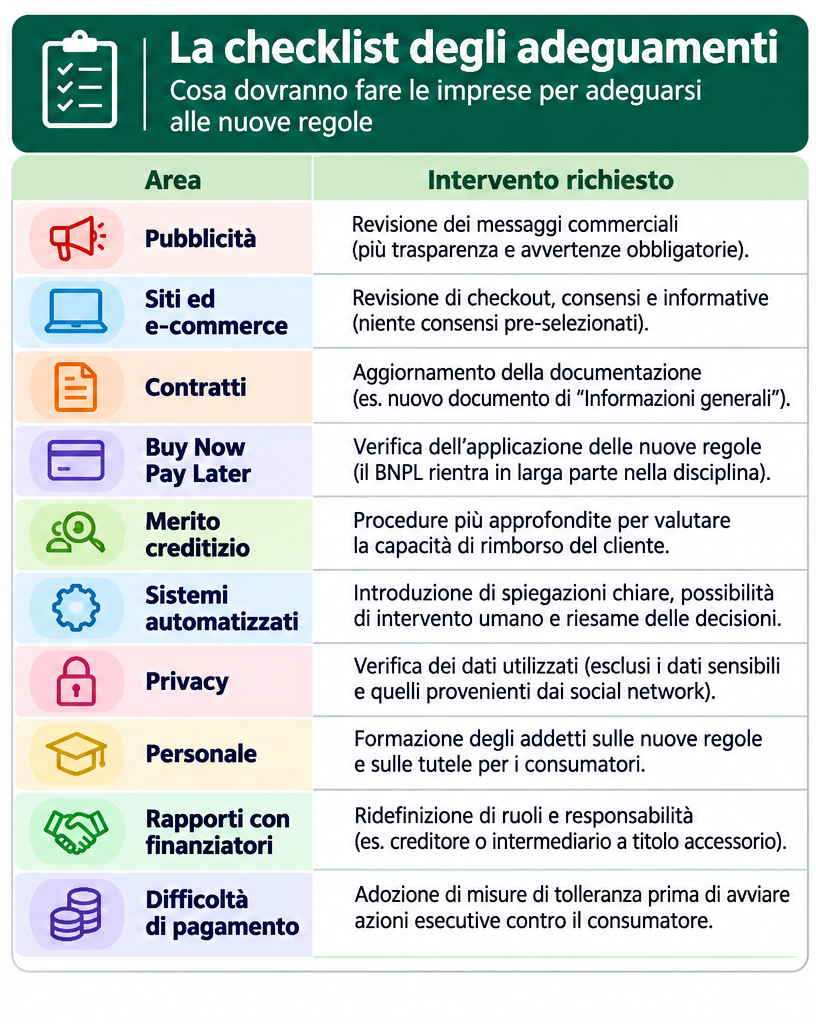
L’adeguamento alla nuova disciplina non potrà limitarsi a modificare qualche clausola nei contratti.
Dovranno essere rivisti interi processi aziendali.
Una riforma che segue il nuovo modo di comprare
Il significato complessivo della riforma è chiaro: il credito al consumo non passa più soltanto attraverso la banca.
Oggi può nascere direttamente nel momento dell’acquisto, all’interno di un sito, di un’applicazione o alla cassa di un negozio.
Per questo le nuove regole cercano di portare le tutele del consumatore anche nei nuovi canali digitali e nelle formule di pagamento che, pur apparendo semplici e immediate, hanno comunque natura creditizia.
Per i consumatori il risultato dovrebbe essere una maggiore trasparenza, più controlli sulla sostenibilità del debito e maggiori possibilità di contestare decisioni automatizzate.
Per banche, finanziarie, piattaforme e venditori, invece, la sfida sarà soprattutto organizzativa.
Il Buy Now Pay Later continuerà probabilmente a essere uno strumento centrale nel commercio digitale, ma il suo utilizzo sarà inserito in un quadro molto più regolamentato.
Ed è proprio questa la novità più importante: il “compra ora, paga dopo” non viene più visto soltanto come una comoda modalità di pagamento, ma sempre più chiaramente come una forma di credito, con i relativi obblighi per chi lo offre e le relative garanzie per chi lo utilizza.

Profilo redazionale della testata giornalistica.
Latest posts by Redazione 2020Revisione (see all)
- Credito al consumo, cambiano le regole: più tutele per i clienti, nuovi obblighi per banche e venditori - 17 Novembre 2026
- Crowdfunding, la garanzia pubblica cambia le regole: cosa prevede il decreto del 7 gennaio 2026 - 6 Ottobre 2026
- Financing de-stocking: il magazzino diventa una nuova fonte di liquidità per le imprese - 6 Ottobre 2026
Altro da leggere