Lo scadenzario fiscale di novembre 2026 ha tre date principali, tutte di lunedì. Il 2 novembre…
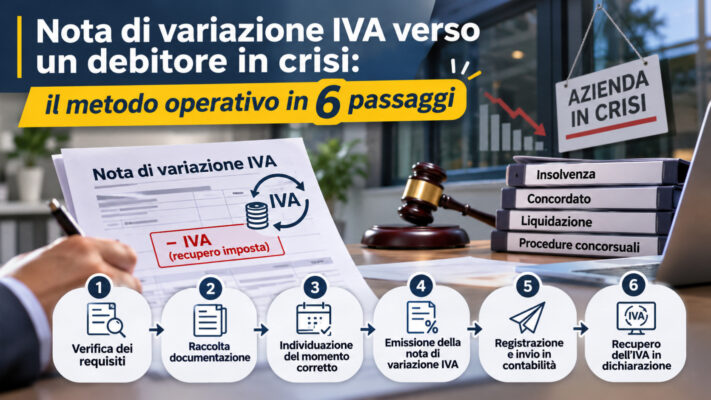
Nota di variazione IVA verso un debitore in crisi: il metodo operativo in 6 passaggi

Il creditore di un’impresa insolvente ha spesso già versato all’Erario l’IVA su fatture che non incasserà mai, o che incasserà solo in parte.
Il principio di neutralità impone di evitare che il cedente o prestatore resti definitivamente inciso da un’imposta calcolata su un corrispettivo mai percepito.
Nella pratica, tuttavia, gli errori non nascono dal principio, ma dall’assenza di un metodo:
- momento di emissione della nota individuato in modo errato
- termini decaduti senza accorgersene
- note emesse per la sola imposta
Il cambio di prospettiva
Per le procedure avviate dal 26 maggio 2021 (art. 18 D.L. 73/2021, che ha introdotto i commi 3-bis, 5-bis e 10-bis dell’art. 26 DPR 633/72) il creditore non deve più attendere l’infruttuosità della procedura.
Il baricentro si sposta dalla perdita economica definitiva alla qualificazione giuridica dell’insolvenza, individuata attraverso eventi tipizzati dalla legge.
Il primo inquadramento organico è nella circolare AE 20/E del 29 dicembre 2021; l’art. 38 del D.L. 13/2023 ha poi esteso il regime a determinati esiti della composizione negoziata pubblicati nel Registro delle imprese. La previsione è oggi contenuta nell’art. 25-bis, comma 5, CCII, come integrato dall’art. 5 del D.Lgs. 136/2024, efficace dal 28 settembre 2024. Il quadro è coerente con la sentenza Di Maura della Corte di giustizia (C-246/16), che esclude oneri di prefinanziamento sproporzionati a carico del creditore.
Il metodo operativo: le 6 domande fondamentali
Qual è lo strumento a cui è assoggettato il debitore?
Il momento rilevante dipende dallo strumento:
- liquidazione giudiziale → sentenza di apertura
- concordato preventivo → provvedimento di apertura/ammissione, senza attendere l’omologazione; liquidazione coatta amministrativa e amministrazione straordinaria → rispettivi provvedimenti indicati dall’art. 26, comma 10-bis
- accordo di ristrutturazione → decreto di omologazione
- piano attestato → pubblicazione nel Registro delle imprese
- PRO → decreto di omologazione, limitatamente al credito falcidiato (risposta AE 79/2025)
Per gli esiti della composizione negoziata richiamati dall’art. 25-bis, comma 5, CCII, rileva la pubblicazione nel Registro delle imprese del contratto o dell’accordo previsto dalla norma. Il solo accesso alle trattative o la nomina dell’esperto non consentono il recupero anticipato dell’IVA.
Per liquidazione controllata e concordato semplificato il dato letterale non è espresso: serve prudenza e distinzione tra norma, prassi e giurisprudenza di merito.
La procedura è anteriore o successiva al 26 maggio 2021?
Per le procedure anteriori si applica la disciplina previgente, con diritto alla variazione alla definitiva infruttuosità. In caso di procedure consecutive non basta guardare l’ultima: occorre ricostruire l’intera sequenza (risposta AE 276 del 3 novembre 2025). Nel caso esaminato dall’Agenzia, il concordato precedente al 26 maggio 2021 impediva di applicare automaticamente il regime anticipato alla successiva liquidazione giudiziale. La risposta distingue inoltre il credito ammesso al passivo dalla quota falcidiata definitivamente esclusa: il relativo presupposto va individuato separatamente.
Entro quando va emessa la nota?
Secondo la circolare AE 20/E/2021, la nota va emessa entro il termine ordinario di presentazione della dichiarazione IVA relativa all’anno in cui si verifica il presupposto. Se la liquidazione giudiziale è aperta nel 2026, il termine ordinario è il 30 aprile 2027. La detrazione si esercita nella liquidazione periodica del mese o trimestre di emissione o, al più tardi, nella dichiarazione relativa all’anno di emissione, con riferimento al medesimo anno.
Occorre quindi tenere distinti i due termini: se la nota è tempestivamente emessa nei primi mesi del 2027 per una procedura aperta nel 2026, la detrazione riguarda il 2027. La scadenza per emettere la nota e quella per esercitare la detrazione non coincidono necessariamente. Il semplice permanere dell’insoluto non rinnova ogni anno il presupposto.
Che cosa si varia?
Sia imponibile sia imposta, in misura corrispondente alla quota non pagata e oggetto di variazione. Una nota per la sola IVA è irregolare (risposta AE 485/2022). Nel regime anticipato applicabile alle procedure concorsuali avviate dal 26 maggio 2021, la nota non richiede la preventiva insinuazione al passivo: la precisazione non va trasferita indistintamente al recupero fondato sulla definitiva infruttuosità.
Che cosa accade se il creditore incassa qualcosa?
Scatta la variazione in aumento (art. 26, comma 5-bis), proporzionata alla quota riscossa. Esempio: credito di 100.000 euro più IVA al 22%, nota emessa per l’intero importo; con un riparto del 20% occorre una nota in aumento su 20.000 euro di imponibile e 4.400 euro di IVA.
Quali effetti produce sulla procedura?
Il curatore non deve registrare IVA a debito né riversare l’imposta, e l’efficacia della nota non dipende dalla sua accettazione. Il costo è sopportato, almeno temporaneamente, dall’Erario.
L’esonero riguarda le procedure concorsuali contemplate dalla norma. Non va esteso automaticamente agli accordi di ristrutturazione e ai piani attestati: per questi strumenti la circolare 20/E/2021 mantiene l’obbligo del debitore di registrare la variazione e rettificare la detrazione già operata.
Una facoltà, non un obbligo
Il creditore può scegliere di attendere l’esito della procedura, ma non può rinviare liberamente l’emissione a un qualsiasi anno intermedio. La risposta AE 485 del 3 ottobre 2022 ammette, per chi si insinua al passivo e non utilizza la facoltà di variazione anticipata, che la definitività del piano di riparto infruttuoso costituisca un autonomo presupposto ai sensi dell’art. 26, comma 2. Vanno documentati l’esito definitivamente infruttuoso e la quota non soddisfatta, applicando i termini collegati a questo nuovo presupposto. Non si tratta di una proroga del termine riferito all’apertura della procedura.
Dal 1° gennaio 2027 la disciplina delle variazioni sarà collocata nell’art. 92 del nuovo Testo unico IVA (D.Lgs. 19 gennaio 2026, n. 10; decorrenza prevista dall’art. 171). Per gli eventi del 2026 resta necessario distinguere il riferimento normativo applicabile al presupposto dagli adempimenti compiuti nel 2027: la rinumerazione non crea un nuovo diritto al recupero e non riapre termini già scaduti.
La nota di variazione non è una semplice rettifica tecnica: è la norma attraverso cui il principio di neutralità si adatta all’insolvenza.
- il vero rischio non è la complessità
- ma l’automatismo nell’applicazione
Il percorso in sei domande consente di evitare errori che possono costare il diritto al recupero dell’imposta.
Approfondimento dell’autore
Il tema è sviluppato in modo sistematico (paragrafo 4.3, con schema riepilogativo e check-list operativa) nel volume:
“La fiscalità della crisi d’impresa e dell’insolvenza – Guida operativa per professionisti fiscali” (Maggioli, collana Crisi d’impresa di FISCOeTASSE.com, 2026).

Giornalista.
Dottore Commercialista, Revisore Legale e Mediatore Professionista.
Oltre all’attività “ordinaria” contabile e fiscale e di controllo di gestione, è specializzato in Consulenza su Operazioni di riorganizzazione e risanamento societario e di Tutela e protezione dei patrimoni personali. Inoltre è specializzato nella Difesa del contribuente durante tutte le fasi del contenzioso tributario.
E-mail: luca.santi@studiosanti.it
Dottore Commercialista, Revisore Legale e Mediatore Professionista.
Oltre all’attività “ordinaria” contabile e fiscale e di controllo di gestione, è specializzato in Consulenza su Operazioni di riorganizzazione e risanamento societario e di Tutela e protezione dei patrimoni personali. Inoltre è specializzato nella Difesa del contribuente durante tutte le fasi del contenzioso tributario.
E-mail: luca.santi@studiosanti.it
Latest posts by Luca Santi (see all)
Altro da leggere